Ce que le régime peut apporter à un projet immobilier
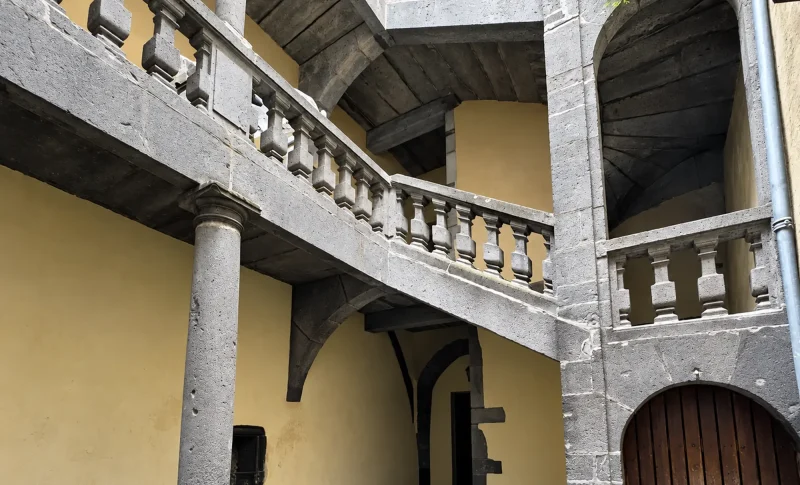
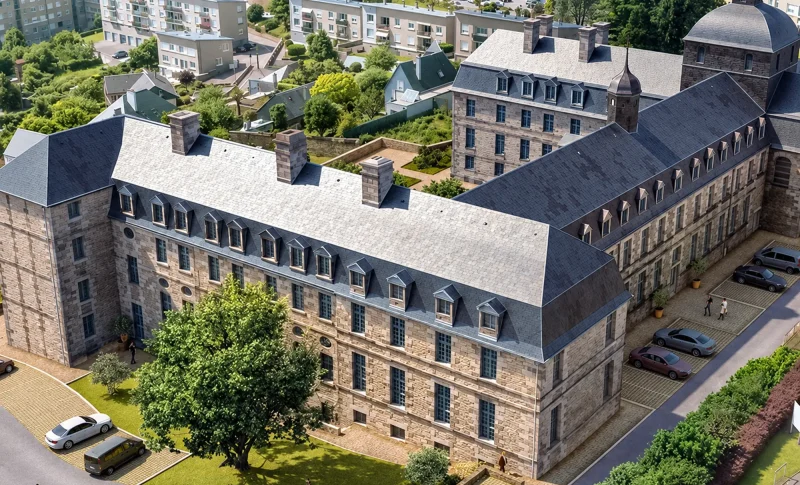
Investir dans un monument historique permet de participer à la restauration d’un bâtiment singulier : ancien hôtel particulier, couvent, manufacture ou demeure remarquable. Le projet associe un logement à un ensemble architectural dont la conservation impose des méthodes et des interventions spécifiques. Sa qualité se juge à la fois dans les parties communes restaurées et dans l’usage quotidien du lot acheté.
Le régime fiscal accompagne cet effort de conservation. Pour un immeuble procurant des recettes et sans occupation du propriétaire, les charges admises sont prises en compte dans le résultat foncier ; le déficit relevant du régime spécial peut s’imputer sur le revenu global sans la limite de montant de droit commun. L’avantage lié aux Monuments Historiques est également exclu du plafonnement global de certains avantages fiscaux. Ces caractéristiques ne rendent pas toutes les sommes versées déductibles.
Une économie qui dépend de vos revenus
La déduction diminue un revenu imposable. Elle ne correspond ni à un pourcentage garanti du prix d’acquisition ni à un remboursement des travaux. Sa portée dépend des dépenses admises, des autres résultats fonciers et de l’impôt du foyer. Un propriétaire qui occupe son immeuble ou ne perçoit aucune recette relève d’autres modalités, présentées dans le guide Monuments Historiques.
Prenons une illustration volontairement simplifiée : 200 000 € de travaux supposés déductibles, payés à raison de 100 000 € par an pendant deux ans. Si chaque déduction diminue intégralement des revenus taxés à 41 %, l’économie indicative serait de 41 000 € par an, soit 82 000 € sur deux ans. Si une partie de la déduction atteint une tranche inférieure, le résultat baisse. Cet exemple suppose les conditions fiscales remplies et ne mesure pas les autres effets de l’opération. Une étude sérieuse calcule l’impôt avant et après, année par année, comme l’explique le dossier sur la déduction et les tranches d’imposition.
Le prix de revient reste le premier comparatif
Pour départager deux programmes, reconstituez acquisition, restauration, frais et financement. Une proportion de travaux plus élevée peut traduire une restauration plus lourde ; elle ne démontre pas une meilleure valeur à l’arrivée. Comparez le logement restauré à des biens proches par leur emplacement, leur surface, leur état et leurs charges.
La visite du quartier et la lecture du plan complètent les photographies. Une belle façade ne renseigne pas sur la luminosité d’une pièce, l’accès à un étage ou l’entretien d’un jardin commun. Le potentiel locatif dépend des besoins des occupants à l’année, des transports et des services. Le caractère historique constitue un attribut du bien, pas une garantie de demande ou de plus-value.
Accepter une détention longue et des dépenses futures
Le régime comporte un engagement de conservation d’au moins quinze ans à compter de l’acquisition. Ce repère doit être compatible avec votre situation familiale et vos besoins de liquidités. La possibilité de revendre juridiquement un bien ne signifie pas que la vente sera neutre pour les déductions antérieures.
Après la restauration, le bâtiment conserve des besoins d’entretien. Toiture, pierre, menuiseries ou espaces partagés peuvent nécessiter de nouvelles interventions. Les budgets prévisionnels, la répartition des charges et l’organisation de la propriété permettent de mieux comprendre ce que vous devrez financer pendant la détention.
Les principaux risques et les pièces qui les éclairent
| Risque | Éléments à confronter |
|---|---|
| Dépenses non admises fiscalement | Ventilation, factures, usage du bien et analyse écrite du montage. |
| Chantier retardé ou plus coûteux | Notice, contrats, calendrier, assurances et traitement d’un dépassement. |
| Loyer ou occupation inférieurs aux prévisions | Comparables locatifs, charges de gestion et réserve de trésorerie. |
| Revente difficile | Marché local, qualité du lot, dette restante et coûts de sortie. |
La protection doit aussi être reliée au bâtiment acheté : arrêté, parties concernées, règles de détention et éventuelle division. Le choix du programme commence par ces vérifications et par l’examen du logement lui-même.
Mesurer ce qui se passe si le scénario se dégrade
Un loyer hypothétique de 900 € par mois représente 2 700 € de recettes brutes en moins après trois mois de vacance. Les échéances de crédit, assurances et charges qui subsistent s’ajoutent au besoin de trésorerie. De même, un retard de livraison décale les premières recettes sans déplacer nécessairement tous les paiements.
Demandez une projection centrale et une projection moins favorable : livraison plus tardive, vacance, charges supplémentaires et revente sans hausse de prix. Le dossier sur le financement aide à organiser ces flux. Vous pourrez alors déterminer la place du projet dans votre patrimoine et comparer les lots sur des hypothèses explicites.
Vérification éditoriale du 22 octobre 2026. Le régime et les justificatifs doivent être appréciés pour l’immeuble et la situation du propriétaire.